クレジットカード現金化を安全に即日利用したいなら、運営実績が豊富な優良店を選ぶのが最も確実です。
急な冠婚葬祭や支払いでショッピング枠を現金に変えたいとき、悪質業者を避けて手元に多く残すことが大切。
本記事では厳選した優良店10社の換金率や振込速度を比較し、仕組みや自分でやる方法との違い、利用停止を防ぐ対策まで網羅して解説します。
違法性の有無や悪質業者の見分け方も解説するため、初めての方でも迷わず安全な業者を選べます。
クレジットカード現金化の仕組みと2つの方式
クレジットカード現金化は、カードに付帯する「ショッピング枠」を使って商品を購入し、現金を受け取る資金調達方法です。
貸金業による融資ではないため、信用情報の審査なしで最短即日の入金に対応できるのが特徴。
取引の仕組みは大きく「キャッシュバック方式」と「商品買取方式」の2種類に分かれます。
| 比較項目 | キャッシュバック方式 | 商品買取方式 |
|---|---|---|
| 仕組み | 特典付き商品を購入し特典として現金を受け取る | 指定商品を購入し業者へ売却して買取代金を受け取る |
| 振込スピード | 最短3〜10分(決済確認後すぐ振込) | 最短15〜60分(買取査定・手続きが必要) |
| 自宅への郵送物 | あり(局留め・データ納品対応の業者も多数) | なし(オンライン買取・直送の場合) |
家族に利用を知られたくない場合は、自宅への郵送物がない業者や郵便局留めに対応した業者を選びましょう。
申し込み前に公式サイトの「利用の流れ」を開き、商品発送がある場合は局留めや電子データ納品に対応しているかチェックしておくと安心です。
キャッシュバック方式の仕組みと特徴
キャッシュバック方式は、業者が販売する特典付き商品をクレジットカードで決済し、購入特典として現金が振り込まれる仕組みです。
現在のWeb完結型優良店の多くがこの方式を採用しています。
商品の発送や査定を待たずに決済完了後すぐ振込処理へ移れるため、スピード重視の人に向いています。
私はまだ経験していませんが、中には特典付き商品が自宅に届く業者もあるので注意が必要です。
私的な基準として言えば、家族と同居しているなら購入明細や領収書の保管期間とあわせて「商品受け取り不要(データ納品)」か必ず事前に問い合わせるのがおすすめ。
手続きの早さとプライバシー保護を両立したいなら、Web完結型のキャッシュバック方式から検討してみてください。
商品買取方式の仕組みと特徴
商品買取方式は、業者から指定された商品をカード決済で購入し、その商品を業者に買い取ってもらうことで現金を得る仕組みです。
古物営業法に基づき、原則として「古物商許可証」を取得した業者が運営しています。
キャッシュバック方式と比べると、商品の受け渡しや本人確認の手続きが厳格になりやすく、着金まで少し時間がかかる場合が。
ただし、オンライン上で買取が完結するタイプなら自宅に荷物が届きません。
安全な業者か見抜くときは、公式サイトの会社概要欄にある「古物商許可番号(第〇〇号)」を各都道府県の公安委員会サイトで照合するのが確実です。
番号の記載がない無許可業者は避け、正規の許可を持つ店舗を選びましょう。
クレジットカード現金化のおすすめ優良店10選を比較
安全性・換金率・即日対応・老舗実績の4つの軸で厳選したおすすめ優良店10社を比較します。
最大換金率だけでなく、最低利用金額や土日祝の振込対応時間も横並びで見比べるのが失敗しないコツです。
| 業者名 | 最大換金率 | 振込時間 | 営業時間 | おすすめポイント |
|---|---|---|---|---|
| あんしんクレジット | 99.5% | 最短3分 | 9:00〜20:00 | 創業実績が長い老舗・丁寧な電話案内 |
| スピードペイ | 100% | 最短10分 | 9:00〜20:00 | 業界最速クラスの振込・初回優遇あり |
| プライムウォレット | 100% | 最短10分 | 9:00〜20:00 | 年中無休・15時以降の地方銀行即日対応 |
| タイムリー | 98.6% | 最短5分 | 8:00〜20:00 | 運営者情報の公開度が高い・高額帯に強い |
| どんなときも。クレジット | 98% | 最短5分 | 9:00〜18:00 | 手数料0円・カード事故0件の明朗会計 |
| TOPクレカ | 98% | 最短5分 | 平日9:00~19:30 土日祝10:00~17:30 | 最低換金率89%〜保証で手取りが安定 |
| ブリッジ | 98.5% | 最短3分 | 平日9:00~19:30 土日祝10:00~17:30 | 老舗の安全管理体制・全ブランド対応 |
| ゼロスタイル | 99.2% | 最短5分 | 9:00〜20:00 | クレーム0件実績・手数料無料のWeb完結 |
| インパクト | 99.5% | 最短5分 | 9:00〜20:00 | 最低1万円〜の少額でも高換金率・交渉可 |
| OKクレジット | 99.7% | 最短3分 | 9:00〜21:00 | 知名度抜群・2回目以降のリピーター優遇 |
あんしんクレジット
| 項目 | 詳細 |
|---|---|
| 最大換金率 | 99.5% |
| 最低利用金額 | 1万円〜 |
| 最短振込時間 | 最短3分 |
| 受付時間 | 9:00〜20:00(Web24時間受付) |
あんしんクレジットは、長年の運営実績とカードトラブルゼロの安全性を誇る老舗優良店です。
新規オープンしては消える業者も多いなか、長く営業を続けている信頼感から初めて利用する人にも選ばれています。
電話対応が丁寧で強引な勧誘がないため、仕組みに不安がある人でも納得してから手続きを進められます。
運営者情報の営業時間(平日10〜19時)と受付時間(9〜20時)に差があるため、土日祝に申し込むなら午前中にWebフォームから仮予約を入れるとスムーズです。
スピードペイ
| 項目 | 詳細 |
|---|---|
| 最大換金率 | 100% |
| 最低利用金額 | 1万円〜 |
| 最短振込時間 | 最短10分 |
| 営業時間 | 9:00〜20:00(Web24時間受付) |
スピードペイは、業界最速クラスの振込スピードと初回利用時の優遇レートに強みを持つ即日特化型の業者です。
手続きがスマホで完結するため、「今すぐ1時間以内に現金が必要」という急ぎの場面で頼りになります。
最短ルートで着金させるコツは、申し込み完了後の確認電話にすぐ出られるよう着信設定を見直し、身分証の表裏とカード表面の写真を事前に撮影しておくことです。
書類の準備さえ済ませておけば、待ち時間を最小限に抑えられます。
プライムウォレット
| 項目 | 詳細 |
|---|---|
| 最大換金率 | 100% |
| 最低利用金額 | 1万円〜 |
| 最短振込時間 | 最短10分 |
| 営業時間 | 9:00〜20:00(Web24時間受付) |
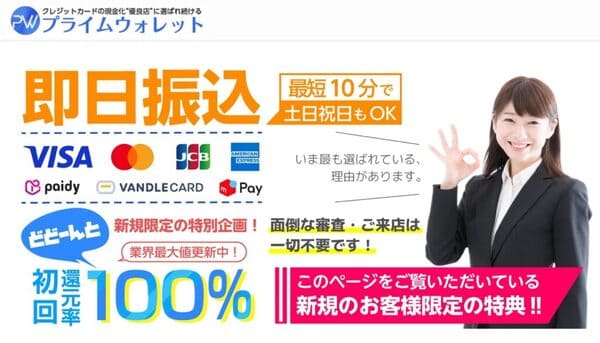
プライムウォレットは、年中無休の即日対応と事前見積もりからの不当な減額がない透明性で人気の優良店です。
平日15時以降や土日祝でも、メガバンクだけでなく地方銀行を含めて当日中に振り込んでもらえます。
ただし、15時以降に申し込む場合は、振込先口座が「モアタイムシステム」に参加している金融機関か事前にチェックしておきましょう。
非対応の口座を指定すると翌営業日扱いになるため、口座選びが当日着金の鍵を握ります。
タイムリー
| 項目 | 詳細 |
|---|---|
| 最大換金率 | 98.6% |
| 最低利用金額 | 1万円〜 |
| 最短振込時間 | 最短5分 |
| 営業時間 | 8:00〜20:00(Web24時間受付) |
タイムリーは、会社概要に所在地や代表者名、従業員数まで明記している公開度の高さが特徴の優良店です。
運営実態がはっきりしているため、悪質業者を避けたい人でも安心して申し込めます。
特に10万円以上のまとまった金額での高換金率に強みがあり、成約特典キャンペーンも実施しています。
10万円以上を申し込む際は、無料見積もりの段階で「他社では〇〇%と提示された」と伝えると上限に近い優遇レートを引き出しやすくなります。
どんなときも。クレジット
| 項目 | 詳細 |
|---|---|
| 最大換金率 | 98.0% |
| 最低利用金額 | 1万円〜 |
| 最短振込時間 | 最短5分 |
| 営業時間 | 9:00〜18:00(Web24時間受付) |
どんなときも。クレジットは、手数料0円とカード事故0件の実績を掲げる明朗会計の現金化業者です。
20〜68歳まで対応しており、パートやアルバイトでもショッピング枠さえあれば利用できます。
あとから不明瞭な手数料を引かれる心配が少ない反面、公式サイトの「最大98%」は高額利用時の上限値である点には注意が必要です。
決済前の電話やメールで「自分の利用額で実際に振り込まれる手取り額」を1円単位で確認してから同意してください。
TOPクレカ
| 項目 | 詳細 |
|---|---|
| 最大換金率 | 98.0% |
| 最低利用金額 | 1万円〜 |
| 最短振込時間 | 最短5分 |
| 営業時間 | 平日9:00~19:30 土日祝10:00~17:30 (Web24時間受付) |
TOPクレカは、最低換金率89%〜という高い下限水準を掲げており、少額から高額まで安定した手取り額が期待できる業者です。
最大換金率だけでなく下限の目安が示されているため、想定より極端に安くなるリスクを抑えられます。
VISAやMastercard、JCBなど幅広いカードブランドに対応している点も強みです。
複数のカードを所持しているなら、見積もり時に「どのブランドを使うと一番高い換金率になるか」を相談すると手取りを増やせます。
ブリッジ
| 項目 | 詳細 |
|---|---|
| 最大換金率 | 98.5% |
| 最低利用金額 | 1万円〜 |
| 最短振込時間 | 最短3分 |
| 営業時間 | 平日9:00~19:30 土日祝10:00~17:30 (Web24時間受付) |
ブリッジは、長年の運営実績を持つ老舗業者として安定した決済システムと手厚いサポート体制を整えています。
新規業者にはない長年の安全管理ノウハウがあるため、カード会社に怪しまれにくい決済ルートで取引できます。
老舗業者はセキュリティチェックを丁寧に行うため、初回利用時は本人確認書類(運転免許証やマイナンバーカード)の住所と現住所が一致しているか事前に確かめておきましょう。
住所変更が済んでいれば手続きが滞りません。
ゼロスタイル
| 項目 | 詳細 |
|---|---|
| 最大換金率 | 99.2% |
| 最低利用金額 | 1万円〜 |
| 最短振込時間 | 最短5分 |
| 営業時間 | 9:00〜20:00(Web24時間受付) |
ゼロスタイルは、クレーム0件の実績と手数料無料・最大換金率99.2%の高水準を両立したWeb完結型の優良店です。
見積もり金額と実際の振込額にズレが生じにくいため、手数料トラブルを避けたい人に適しています。
より早く希望通りの条件を引き出すなら、申し込みフォームの備考欄に「希望する着金時間」と「希望手取り額」を記入しておきましょう。
初回の連絡時から条件に合うプランを最短で提案してもらえます。
インパクト
| 項目 | 詳細 |
|---|---|
| 最大換金率 | 99.5% |
| 最低利用金額 | 1万円〜 |
| 最短振込時間 | 最短5分 |
| 営業時間 | 9:00〜20:00(Web24時間受付) |
インパクトは、最低1万円からの少額利用に対応しつつ、最短5分のスピード振込と高換金率を実現している業者です。
1万〜3万円程度の少額でも高い換金率が適用されやすく、急な飲み会や冠婚葬祭の出費にも使いやすい特徴があります。
他社対抗の換金率交渉にも柔軟に応じてくれるため、少額利用時でも他社見積もりを1社取ってから相談するのが賢い使い方です。
「他社では〇〇%と言われた」と伝えるだけで条件が良くなるケースがあります。
OKクレジット
| 項目 | 詳細 |
|---|---|
| 最大換金率 | 99.7% |
| 最低利用金額 | 1万円〜 |
| 最短振込時間 | 最短3分 |
| 営業時間 | 9:00〜21:00(Web24時間受付) |
OKクレジットは、業界内での知名度が高く、2回目以降のリピーター優遇と最短3分の入金スピードで定評のある優良店です。
初回だけ高くて2回目から大幅に下がる業者も多いなか、継続利用でも安定した条件を提示してくれます。
2回目以降に利用する際は本人確認の手間が省けるため、前回と同じクレジットカードと振込先口座を指定しましょう。
初回よりもさらに短い時間で口座へ着金させられます。
【希望状況別】おすすめのクレジットカード現金化優良店
紹介した10社はそれぞれ強みが異なるため、自分が最も優先したい条件に合わせて選ぶのが失敗しない近道です。
ここでは「即日スピード」「老舗の安全性」「少額・高換金率」「手取りの安定感」の4つの状況別に、相性の良い優良店を整理しました。
スピード・即日振込を最重視するなら「OKクレジット」「スピードペイ」
今すぐ1時間以内に現金が必要な場面では、最短3〜5分で着金する「OKクレジット」と「スピードペイ」が有力な選択肢になります。
なぜならどちらもスマホだけで手続きが完結し、初回利用でもスムーズに振込処理へ進める体制が整っているから。
平日の15時以降や土日祝日に地方銀行へ振り込んでほしい場合は、モアタイムシステム対応口座への当日入金に強い「プライムウォレット」を選びましょう。
申し込み直後の本人確認電話にすぐ出られるよう着信設定を見直しておくと、待ち時間をさらに短縮できます。
実績豊富で安全な老舗優良店を選ぶなら「あんしんクレジット」「ブリッジ」
初めてで不安が大きい人やカード利用停止を徹底的に避けたい人は、長年の運営実績を持つ「あんしんクレジット」と「ブリッジ」を選ぶべきです。
悪質業者が短期間で閉鎖を繰り返すなか、長年トラブルなく営業を続けている点は信頼の証と言えます。
運営実態の透明性を重視するなら、所在地や代表者名だけでなく従業員数まで明記している「タイムリー」も安心感があります。
私としては、老舗業者へ申し込む際は事前に身分証の現住所とカード名義の一致を確かめ、確認作業を一発で通すようにしています。
少額利用や手数料の安さ・高換金率を狙うなら「インパクト」「ゼロスタイル」
1万〜3万円の少額だけ現金化したいなら、最低1万円から高い換金率を提示している「インパクト」が使いやすさに優れています。
他社対抗のレート交渉にも柔軟なため、少額でも手取り額を目減りさせたくない場面で重宝します。
手数料を差し引かれる不安をなくしたい人には、手数料無料と最大99.2%の高水準を掲げる「ゼロスタイル」が向いています。
両社とも無料見積もりの段階で「手元にいくら残るか」を1円単位で聞き出し、金額を比較してから決済へ進むのが賢い使い方です。
安定した手取り額や明朗会計重視なら「TOPクレカ」「どんなときも。クレジット」
広告の最大換金率だけでなく実際の振込額が極端に下がるリスクを防ぎたい場合は、最低換金率89%〜を掲げる「TOPクレカ」が適しています。
下限の目安がはっきりしているため、資金計画を立てやすいメリットがあります。
手数料0円とカード事故0件の実績を持つ「どんなときも。クレジット」は、複雑な料金体系が苦手な初心者でも迷わず利用できます。
複数のカードを所持しているなら、見積もり時に「どの国際ブランドを使えば一番レートが高くなるか」を相談すると手取りを増やせます。
クレジットカード現金化の優良店を見極める7つの基準
現金化サービスを利用する際は、提示された高い数字だけに目を奪われると大きな損失を被るリスクがあります。
安全に取引を完了させるためには、業者の実在性や手数料体系の透明性を客観的な基準でチェックすることが大切です。
後悔しない優良店選びの必須チェックポイントを順番に確認していきましょう。
運営者情報(所在地・代表者名・固定電話)の公開有無を確認する
信頼できる優良店を判断する最初のステップは、会社概要ページに正確な情報が記載されているかの確認です。
責任の所在を明らかにしている業者は、所在地番地やビル名、代表者のフルネーム、市外局番から始まる固定電話番号を必ず公開しています。
逆に、連絡先が携帯電話(090や080)やIP電話のみ、住所が市区町村までで止まっているサイトは極めて危険です。
トラブル発生時に連絡を遮断して逃亡を図る悪質業者の典型パターンといえます。
特定商取引法に基づく表記を確認し、記載住所をGoogleマップのストリートビューで検索してみるのがおすすめです。
私の経験的にも実体のない空き地や存在しないビル名だった場合は、その時点で候補から除外しましょう。
手数料差し引き後の「実質換金率」が事前に提示されるか確認する
公式サイトに並ぶ「換金率98%」といった極端な高数値をそのまま信じて申し込むのは避けてください。
優良店は、振込手数料や決済手数料などを差し引いたあとの「最終的な口座振込額」を手続き前に明示してくれます。
一方、不透明な業者は問い合わせ段階で総額を濁し、決済が完了した直後に高額なシステム利用料を差し引きます。
手元に残る金額が想定の6割程度まで落ち込むケースも珍しくありません。
見積もりを取る際は「最終的に私の口座へ入金される金額はジャストいくらですか」と質問するのが効果的です。
1円単位の明確な受取額を即答できない業者は、後出し手数料を狙っている可能性が高いため利用を中止してください。
クレジットカード現金化の年数が長い老舗でカードトラブルゼロか
クレジットカード現金化を安全に利用したいなら、創業10年以上の老舗実績と「カードトラブルゼロ」を掲げる業者を選ぶべきです。
悪質業者は利用者とトラブルを起こすため、数ヶ月〜1年ほどでサイトを閉鎖して姿を消します。
長く営業を続けられている老舗業者は、カード会社に怪しまれにくい決済システムやノウハウを蓄積しているのもポイント。
裏を取る方法として、会社概要の設立年だけでなく、サイト下部の著作権表記(© 2010〜など)や数年前の口コミが存在するかもあわせて見ておくと確実です。
私の実体験からも、運営歴の長さは、そのまま安全性と信頼度の高さに直結します。
契約前の電話対応や説明が丁寧で威圧的でないか確認する
スタッフの接客態度は、その業者の企業モラルやトラブル時の対応力を測る重要なバロメーターになります。
優良店であれば、こちらの疑問点に対して専門用語を使わず分かりやすく回答し、無理に契約を迫ることはありません。
これに対し、質問を遮って申し込みを急かす業者や、高圧的な口調で威圧してくる店舗は避けるのが賢明です。
顧客対応がずさんな組織は、決済後のトラブル対応でも不誠実な対応を取る傾向が顕著です。
電話相談の終盤に「一度家族と相談して折り返します」と伝えて反応を観察するのが有効な見極めテクニックです。
舌打ちをしたり強引に引き留めようとしたりする業者は、悪質業者の疑いが極めて強いため即座に通話を切断してください。
個人情報保護方針(プライバシーポリシー)の明記を確認する
現金化の手続きでは身分証や口座情報などの重要データを送信するため、厳格な情報管理体制が必須です。
優良店は個人情報の利用目的や第三者提供の禁止規定をプライバシーポリシーとして明確に公開しています。
管理規約が杜撰な業者を利用すると、提出した運転免許証の画像や電話番号が闇金などの裏名簿へ転売される恐れが。
一度流出した個人情報を完全に回収することは極めて困難です。
ブラウザのアドレスバーに鍵マークが表示されているか、通信がSSL暗号化されているかを必ず確認してください。
暗号化されていないサイトや規約のないページに個人情報をアップロードするのは非常にリスクが高いため厳禁です。
即日現金化希望なら15時以降や土日祝日でも対応しているか確認
平日夕方以降や週末に急ぎで現金が必要な場合は、単なる「24時間営業」ではなく「即日振込の対応時間」を確認する必要があります。
多くのサイトにある「24時間営業」とはWebフォームの受付時間のことであり、実際の振込処理は9〜20時前後までというケースが大半です。
「24時間営業と書いてあったのに翌営業日の振込になった」という失敗は少なくありません。
申し込み前にチャットや電話で「何時までに決済を完了すれば本日中に着金しますか?」と締切時刻を聞いておきましょう。
あわせて、自分の振込先口座が24時間即時入金(モアタイムシステム)に対応しているかも確認しておくと万全です。
利用者の口コミや評判に悪質なトラブル報告がないか確認する
公式サイトの美辞麗句だけでなく、SNSや質問サイトなどの第三者の口コミで「振込遅延」や「不当な減額」の報告がないか調べておきましょう。
すべての人に絶賛される業者は存在しませんが、悪質なトラブルが多発している業者はネット上に痕跡が残ります。
ここで見落としがちなのが、良い口コミばかり並んだ比較サイトだけを信じてしまうことです。
検索窓に「業者名 詐欺」「業者名 振り込まれない」と入力し、直近1年以内に具体的な被害報告が出ていないか検索してみてください。
客観的な評判を自分の目で確かめるひと手間が、トラブル回避につながります。
業者を使わず自分でクレカを現金化するのはおすすめ?方法と注意点
手数料を節約するために、業者を使わず自分で商品を購入・売却して現金化する方法もあります。
ただし、自力での現金化はカード会社の監視システムに検知されやすく、利用停止になるリスクが高い点に注意が必要です。
| 比較項目 | 優良店を利用 | 自分で現金化 |
|---|---|---|
| 換金率の目安 | 75〜85%前後 | 80〜90%前後(商品による) |
| 手間・時間 | スマホ完結・最短数分 | 購入・発送や店舗移動の手間あり |
| 即日性 | 高い(当日振込可能) | 低い(数日かかる場合あり) |
| カード停止リスク | 低い(決済対策済み) | 高い(監視AIに検知されやすい) |
カード会社の不正検知システムは「換金性の高い商品の連続購入」を厳しく監視しているため、安全に即日現金化するなら優良店の利用が賢明です。
Amazonギフト券やAppleギフトカードを購入して買取サイトで売る方法
クレジットカードで電子ギフト券を購入し、専門のギフト券買取サイトへ売却して現金化する手法です。
買取率の目安は80〜90%前後と高く、オンライン上で取引が完結する手軽さがあります。
しかし、カード会社は電子ギフト券の購入を換金目的と疑いやすく、初回や数万円以上の決済でセキュリティロックがかかるケースが頻発。
仮に利用する場合でも1回で高額をまとめて買うと即座に決済が弾かれやすいため、少額ずつに分けるなどの慎重さが求められます。
ロックがかかるとカード会社から電話で利用目的を問われるため、急ぎの場面ではかえって時間がかかります。
ブランド品や新幹線チケットを購入して金券ショップ・買取店で売る方法
人気ブランド品や新幹線チケットをカードで購入し、街の金券ショップや買取店へ持ち込んで売却する昔ながらの方法です。
実物を買い取ってもらうため、タイミングが合えば高い換金率で現金を手に入れられます。
一方で、店舗まで足を運ぶ移動時間や交通費がかかり、査定待ちも含めると即日での資金調達には向きません。
特に新幹線チケットはJR窓口での払い戻しも制限されているため、持ち込む前に必ず現在の買取相場を電話確認する必要があります。
また、普段買わない高額ブランド品を突然カード決済すると、不正利用を疑われてカードが一時停止になるリスクも伴います。
自力での現金化より優良店の利用がおすすめな理由
自力での現金化と優良店の利用を比べると、カード利用停止の回避と入金スピードの面で優良店が優れています。
優良店は決済代行会社を通すなど、カード会社に換金目的と怪しまれにくい決済スキームを採用しているためです。
数%の換金率の差を狙って自力でギフト券を大量購入し、カードが強制解約になって信用情報に傷がつけば本末転倒です。
スマホ1つで自宅から最短数分で着金する利便性と、大切なクレジットカードを守る安全性を踏まえると、トータルコストでは優良店に軍配が上がります。
私の実体験から言っても、無理に自力でリスクを負うより、実績のある優良店を活用するのがおすすめです。
クレジットカード現金化で優良店を利用する手順と即日振込のコツ
優良店を利用したクレジットカード現金化は、3つのステップで初めてでも迷わず完了します。
あらかじめ「ショッピング枠の残高」をカード会社のアプリで確かめ、希望額以上の利用可能枠がある状態にしておくと手続きがスムーズです。
- 本人確認書類(運転免許証・マイナンバーカード・パスポートなど)
- 自分名義のクレジットカード(ショッピング枠の残高があるもの)
- 自分名義の銀行口座(モアタイムシステム対応のネット銀行やメガバンク推奨)
家族名義や他人名義のカードは不正利用防止のため一切使えないため、必ず自分名義のものを準備してください。
申し込み前に本人確認書類と自分名義のカード・口座を準備する
スムーズに即日振込を受けるには、申し込み前に「本人確認書類」「自分名義のクレジットカード」「振込先口座」の3点セットを手元に揃えておきます。
現金化業者から身分証の提出を求められるのは、ヤミ金のような取り立てのためではなく、他人名義カードの不正利用を防ぐためです。
運転免許証やマイナンバーカードを用意する際は、記載された住所と現住所が一致しているか事前に確かめておきましょう。
もし住所変更をしていない場合は、現住所が記載された公共料金の領収書や住民票が追加で求められることが。
振込先は土日や夜間でも即時反映されるネット銀行(楽天銀行やPayPay銀行など)を指定すると着金が早まります。
Webフォームから申し込み見積もり金額と手数料を確認する
事前準備が整ったら、選んだ優良店の公式サイトにあるWebフォームから申し込みを行います。
フォームに希望金額や連絡先、連絡希望時間帯を入力して送信すると、スタッフから電話またはメールで本人確認と見積もりの案内が届きます。
ここで大切なのは、「Webフォームを送った時点ではまだ契約成立にならない」という点です。
仕事中などで電話に出づらい場合は、備考欄に「12時〜13時の間に連絡希望」「メールでの案内希望」と書いておくとやり取りが滞りません。
提示された最終的な振込金額と手数料に納得できた場合のみ、次の決済ステップへ進みましょう。
指定商品の決済を完了し銀行口座への着金を確認する
見積もり内容に同意したら、スタッフから案内された決済ページでクレジットカード決済を行います。
業者側で決済の完了が確認でき次第、指定した銀行口座へ最短3〜10分ほどで現金が振り込まれます。
振込完了の連絡が届いたら、銀行アプリやATMで実際の入金額が事前見積もりと一致しているか確かめてください。
私の相談経験的に、決済完了画面のスクリーンショットを撮って保存しておくと、万が一システム反映が遅れた際も業者側へ即座に完了を証明できます。
着金と領収書・明細の確認が済めば、すべての手続きは完了です。
現金化におすすめはどれ?手持ちクレカブランドの選び方
複数のクレジットカードを持っている場合、どの1枚を使うかによって換金率とカード利用停止のリスクが大きく変わります。
「どのカードで決済しても同じ」と思われがちですが、実際は国際ブランドや発行会社ごとに業者側の対応力とセキュリティの厳しさが異なります。
| 国際ブランド | 対応業者の多さ | 換金率水準 | 停止リスク | おすすめ度 |
|---|---|---|---|---|
| VISA・Mastercard | ほぼ全社対応 | 最高水準 | 低め | ◎ 筆頭候補 |
| JCB | 多くの優良店で対応 | やや下がる場合あり | 普通 | ○ 対応店なら可 |
| AMEX・Diners | 一部業者のみ対応 | 低め・条件付き | 高め | △ 他がなければ |
まずは財布の中のカードをすべて並べ、「VISAまたはMastercard」「利用歴1年以上で延滞なし」「キャッシング残高なし」の3条件を満たす1枚を第1候補に選んでください。
手持ちカードから現金化に使う1枚を選ぶ3つの優先順位
手元に複数のカードがあるときは、以下の3つの優先順位に沿って使う1枚を絞り込むと失敗を防げます。
1番目は国際ブランドがVISAかMastercardであること、2番目は利用歴が長く引き落とし延滞がないこと、3番目はショッピング枠に希望額以上の余裕があることです。
ブランドの相性だけでなく、カード会社とのこれまでの信頼関係(利用実績)を掛け合わせることが安全な決済につながります。
2枚以上のカードで迷ったら、直近1年間で1度も支払い遅れがなく、毎月の引き落とし実績が安定している1枚を選んでください。
私の実体験からも、返済実績が良好なカードであれば、多少のまとまった買い物でも不正利用と疑われにくくスムーズに決済が通ります。
VISA・Mastercard(最も換金率が高く使いやすい筆頭候補)
世界シェアの高いVISAとMastercardは、ほぼすべての現金化優良店で最高水準の換金率が適用される最優先ブランドです。
国内外の決済システムとの互換性に優れており、業者側も決済手数料を抑えて多様な商品を取り扱えるため、他のブランドより1〜3%ほど高いレートを出しやすいのもおすすめポイント。
手持ちのカードにVISAかMastercardが含まれているなら、迷わずこの2つのどちらかを選びましょう。
もし両方を持っている場合は、カードアプリで利用可能枠がより大きく残っている方を選び、無料見積もりの段階でブランド名を伝えて最高レートを引き出してください。
対応業者の選択肢も広いため、相見積もりをとって条件を比較したい場面でも有利に働きます。
JCB(優良店なら対応可能だが決済手段が限られる場合がある)
国内で広く普及しているJCBも、本記事で紹介したような実績ある優良店を選べば問題なく現金化できます。
ただし、海外の決済代行システムを利用している一部の業者ではJCBが非対応になっていたり、決済コストの違いからVISAやMastercardより換金率が1〜2%前後下がったりするケースが。
JCBカードしか持っていない人でも諦める必要はありませんが、事前確認のひと手間が欠かせません。
申し込みフォーム送信後の確認連絡では、「JCBカードで決済しても公式サイト表記の換金率から下がりませんか?」と決済前に必ず確かめておきましょう。
事前のひと声で納得のいく手取り額を確定させてから手続きへ進んでください。
AMEX・Diners(利用制限が厳しく審査・停止リスクが高め)
アメリカン・エキスプレス(AMEX)やダイナースクラブは独自の厳しいセキュリティ監視を行っており、現金化目的の決済にロックがかかりやすい傾向があります。
「ステータスカードは限度額が高いから現金化しやすい」と誤解されがちですが、実際は普段と異なる高額決済を検知すると即座にカードが一時停止になりやすいブランド。
決済手数料の高さからAMEXやDinersを非対応としている現金化業者も少なくありません。
他にVISAやMastercardを持っているならそちらを優先し、どうしてもAMEXのみを使う場合は対応実績が豊富な老舗優良店を選んだうえで、初回は5万円以下の少額から決済が通るか試すのがおすすめ。
大切なステータスカードの強制解約を防ぐためにも、慎重な判断を心がけてください。
発行会社別のセキュリティ傾向(銀行系・楽天・流通系の違い)
同じVISAやMastercardであっても、カードを発行している会社によって不正検知システムの敏感さには違いがあります。
一般的に三井住友や三菱UFJなどの銀行系カードや楽天カードはAIによる監視が厳しく、普段使わないジャンルでの高額決済にロックがかかりやすい傾向が。
一方、セゾン・エポス・イオンなどの流通系カードは日常的なショッピング決済に馴染みやすく、比較的スムーズに通りやすい特徴があります。
なお、楽天カードや銀行系カードを使う場合は、決済前に会員サイトで「利用可能枠の残高」と「3Dセキュア(本人認証サービス)のパスワード」を事前に確かめておくと入力エラーによるロックを防げます。
クレジットカード現金化における悪質業者の手口と詐欺の事例
現金化を狙う悪質業者は、資金繰りに焦る利用者の心理につけ込み巧妙なトラップを仕掛けてきます。
典型的な詐欺の手口をあらかじめ把握しておけば、被害を未然に回避することが可能です。
代表的なトラブル事例と具体的な防衛策を整理しましたので、契約前の自己防衛に役立ててください。
高い換金率を提示した後に法外な手数料を差し引く手口
集客時には「換金率98%」といった非現実的な高数値を強調し、決済後に多額の手数料を引くのは典型的な詐欺手法です。
利用者がカード決済を済ませて引き返せなくなった段階で、後出しの手数料を次々と加算していきます。
名目としては「消費税」「システム利用料」「送金手数料」「保証料」などが勝手に差し引かれます。
結果として手元に残る現金が決済額の60%程度まで削られ、利用者は大損を被ることになります。
口頭での案内を信用せず「この提示金額から振込手数料以外に差し引かれる名目は1円もありませんか」と録音やメールで確認しましょう。
書面やテキストで確定金額の言質を取らない限り、絶対にカード決済手続きを進めてはいけません。
カード情報や暗証番号を騙し取って不正決済する手口
現金化の手続きを装ってクレジットカードの重要情報を聞き出し、第三者に不正利用される深刻な被害も発生しています。
悪質な業者は「代理決済に必要」などと嘘をつき、カード番号や有効期限、暗証番号、裏面セキュリティコードを要求してきます。
暗証番号やセキュリティコードを他人に教えた上での決済は、カード会社の補償対象外(自己責任)となるリスクが極めて高く危険です。
上限枠いっぱいまで不正決済された後、業者は連絡を絶って姿を消してしまいます。
私の経験でも優良店なら、利用者のカード暗証番号(PIN)や裏面3桁のコードを直接尋ねることは絶対にありませんでした。
暗証番号の聞き取りやカード裏面画像の送信を求められた場合は、100%詐欺業者と判断して即座に連絡を遮断してください。
カード決済を完了させた後に現金を振り込まず逃亡する手口
指定のオンラインショップで高額決済を完了させた直後、利用者の口座に現金を一切振り込まず逃亡する悪質な手口です。
利用者の手元には高額なカードの請求明細だけが残り、現金は1円も手に入らないという最悪の結果に。
こうした手口を使う業者は、開設して間もないサイトを使い捨て感覚で運用しているケースが目立ちます。
短期間で被害者を募って決済させた後、サイトを丸ごと閉鎖して行方をくらまします。
申し込む前に、SNSや検索エンジンで「業者名 詐欺」「業者名 振り込まれない」といったキーワードを調査することが重要。
設立間もないサイトや過去の実績が全く確認できないドメインは、どれほど好条件を謳っていても利用を避けてください。
契約直前のキャンセルに対して高額な違約金を脅し取る手口
提示された振込金額が事前の話と異なり、利用者が契約を断ろうとした際に不当な違約金を請求してくるトラブルです。
「すでに手続きが進行している」「キャンセル料として決済予定額の30%を支払え」などと高圧的に迫ってきます。
利用者が支払いを拒否すると「職場や実家に回収に向かう」と恫喝し、精神的に追い詰めて現金を搾取しようとします。
しかし、カード決済が成立していない段階での一方的なキャンセル料請求には、法的な根拠が一切ありません。
理不尽な違約金を請求された場合は、相手の脅しに屈して送金してはいけません。
「消費者ホットライン(局番なし188)や警察の相談専用電話(#9110)に通報します」と毅然と伝え、着信拒否を設定してください。
クレジットカード現金化を利用する際の法的注意点とリスク・対策
クレジットカード現金化は急場をしのぐ手段として知られていますが、特有のリスクや制約を伴う取引です。
リスクを理解しないまま利用すると、将来の生活基盤や個人の信用力に深刻な支障をきたす恐れがあります。
事前に把握しておくべき主なリスク要因と具体的な対策を一覧表にまとめました。
| リスク項目 | 影響度 | 主なペナルティ・影響 | 事前対策 |
|---|---|---|---|
| カード会社の規約違反 | 大 | 利用停止、会員資格の強制解約、残債の一括請求 | 実績豊富な優良店を選び、換金性の高い商品の連続購入を避ける |
| 信用情報への傷 | 大 | CIC等の信用情報機関に異動情報が登録、ローン審査不可 | 支払期日を厳守し、無理のない決済枠にとどめる |
| 多重債務・返済苦 | 中〜大 | 翌月以降の支払いが圧迫、自転車操業化 | 翌月の確実な収入から逆算し、必要最小限の利用に抑える |
| 法的トラブル・破産影響 | 中 | 自己破産時の免責不許可事由に該当するリスク | 計画性のない安易な連続利用を避ける |
カード会社の会員規約違反による強制解約と一括返済リスク
すべての主要クレジットカード会社は、会員規約において換金を目的としたショッピング枠の利用を禁止しています。
現金化目的での決済であることが発覚した場合、カードの即時利用停止や強制退会処分が下される可能性大。
強制解約となった場合、規約の期限の利益喪失条項に基づき、ショッピング残高やリボ残債の全額一括請求が行われます。
カード会社は高度な不正検知システムを導入しており、不自然な決済パターンを24時間監視しています。
特にブランド品や金券類、最新の電子機器などを短期間に連続購入する行為は、AI検知に捕捉されやすい危険な行動です。
リスクを抑えるためには、カード会社に怪しまれにくい独自の決済フローを持つ実績ある優良店を選ぶ必要があります。
信用情報(CIC・JICC)に傷がつきローン審査に通らなくなるリスク
現金化を原因として強制解約になったり支払いが遅れたりすると、個人の信用情報機関に金融事故情報が登録されます。
いわゆる「ブラックリスト」状態となり、最低5年間は生活上の様々な金融取引で強い制限を受けることになります。
信用情報に傷がつくと、新規のクレジットカード発行はもちろん、住宅ローンやマイカーローンの審査にも通りません。
スマートフォンの端末代金の分割購入審査まで否決されるため、中長期的な日常生活に大きな不便を強いられます。
自身の現在の信用状況に不安がある場合は、CIC等の公式サイトから情報開示請求(ネットで約1,000円)を行ってみましょう。
返済状況の欄に「異動」などの致命的な事故情報が記録されていないかを事前に把握できます。
翌月以降の支払いが重なり多重債務に陥るリスク
クレジットカード現金化は借入とは形式が異なるものの、翌月以降にカード会社へ請求額全額を支払う義務が発生します。
手元に入った現金以上の金額を支払う必要があるため、実質的には高金利の借金と何ら変わりません。
手元の現金不足を補うために現金化を繰り返し、翌月のカード支払いが追いつかなくなる自転車操業に陥るリスクがあります。
分割払いやリボ払いを選択した場合でも、年利15%前後の手数料が加算され続けるため負担は雪だるま式に膨らみます。
利用を検討する際は、必ず「来月の口座引き落とし日に確実に準備できる資金」から逆算してください。
私の相談経験からも、返済の裏付けがない利用は避け、本当に必要な最低限の金額に留めることが大切です。
クレジットカード現金化の法的解釈(違法性・脱法性の実態)
現金化を巡っては違法性が議論されますが、現行法において利用者が直接処罰される法的な規定は存在しません。
過去に摘発された事例はすべて、法外な利息を徴収した悪質業者側が出資法違反(高金利・脱法融資)に問われたケースです。
ただし、法律で処罰されないからといって完全にクリーンな取引というわけではなく、グレーゾーンに位置づけられます。
将来的に債務整理や自己破産を申し立てる際、現金化の履歴が「免責不許可事由」に該当して借金免除が認められない恐れが。
法的なリスクを正しく理解し、安易な自己判断でトラブルを拡大させない冷静な姿勢が大切です。
借金返済の手段として現金化を検討しているなら、現金化ではなく法テラスや弁護士への相談を優先してください。
カード利用停止を回避して安全に現金化する3つの対策
カード会社の不正検知システムに引っかかりにくくし、利用停止リスクを最小限に抑えるには以下の3つの対策を徹底してください。
- カードトラブル0件の実績を持つ老舗優良店を利用する
- 普段の買い物額と大きくかけ離れた高額決済や短期間の連続利用を避ける
- 作成直後の新規カードやキャッシング枠が満額のカードを使わない
普段月5万円程度しか使っていないカードで突然30万円の決済をすると不正利用を疑われやすくなります。
高額利用したい場合は、日頃から公共料金や買い物でメインに使っている利用実績の長いカードを選びましょう。
クレジットカード現金化優良店の金額別換金率相場と受取額
クレジットカード現金化の実質換金率は、申し込み金額が大きいほど高く設定される仕組みです。
同じ業者を利用しても、1万円台と30万円以上では手元に残る割合が10%近く変わるケースも珍しくありません。
ここでは「1万円〜」「10万円〜」「30万円〜」の3つの価格帯ごとに、リアルな実質換金率の相場と受取額の目安を解説します。
1万円〜9万円の換金率相場と受取額
1万円〜9万円の少額帯における実質換金率の相場は75%〜80%前後で、たとえば5万円を申し込むと37,500円〜40,000円ほどが口座へ振り込まれます。
少額決済は業者側の事務コストや決済手数料の割合が相対的に大きくなるため、公式サイトの「最大換金率」より低めのレートが適用されやすい傾向があります。
ただし、少額利用でも手取りを増やす余地は十分にあります。
次で詳しく解説しますが、個人的には9万円前後の資金が必要なときはあえて「10万円のランク」で申し込んだ場合の受取額も同時に見積もり、手元に残る金額が多い方を選ぶようにしています。
10万円〜29万円の換金率相場と受取額
10万円〜29万円の中額帯になると実質換金率の相場は80%〜85%前後まで上がり、10万円の利用なら80,000円〜85,000円程度を受け取れます。
多くの優良店がこの10万円のラインから優遇レートを設定しており、初回利用時のキャッシュバック特典や換金率アップキャンペーンの適用対象にも入りやすくなります。
ここで見落としがちなのが、数回に分けて決済すると1回あたりの金額が下がり、この優遇枠から外れてしまう点です。
15万円必要な場合は5万円を3回に分けるのではなく、1回にまとめて申し込むことで数千円から1万円近く手取り額を守れます。
30万円以上の換金率相場と受取額
30万円以上の高額帯では実質換金率の相場が85%〜90%前後に達し、30万円の決済で255,000円〜270,000円ほどの現金が手元に残ります。
高額利用は業者側にとっても利益幅が安定するため、公式サイトの上限に近いプレミアムレートや特別手数料無料などの優遇を受けやすい価格帯です。
とはいえ、30万円以上の決済はカード会社の不正検知システムに引っかかりやすい金額でもあります。
申し込み前にカード会社のアプリで利用可能枠の残高を確かめるのはもちろん、普段からメインで使っている利用実績の長い1枚を選ぶと決済トラブルを防げます。
クレジットカード現金化の換金率を1%でも上げる実践テクニック
手元に残る現金を少しでも多く確保するためには、業者側の利益構造を理解した賢い利用法が役立ちます。
申し込みのタイミングや依頼方法を工夫するだけで、実質換金率を数パーセント引き上げることが可能です。
誰でもすぐに実践できる具体的な換金率アップのノウハウを解説します。
少額ずつ複数回に分けずまとまった金額で申し込む
現金化の手取り率を最大化する基本原則は、必要な金額をまとめて1回で申し込むことです。
現金化業者の料率テーブルは、利用金額が大きくなるほど換金率が高くなる段階的なスライド制を採用。
3万円を3回に分けて利用すると少額テーブルが適用され、都度の振込手数料も差し引かれて大きく損をします。
最初から10万円として一括で申し込めば、優遇レートが適用されて手元に残る現金が数千円から1万円近く増える仕組みです。
もし数万円の現金化を予定しているなら、少し枠を広げて「10万円以上」の優遇テーブルに乗せるのがおすすめです。
私も手数料負けを防ぐために、小刻みな利用は避け、まとまった単位で手続きを進めています。
複数店舗から見積もりを取り相見積もりで交渉する
最初の1社だけで即決せず、候補となる複数の優良店から見積もりを取得して比較検討する姿勢が大切です。
他社の具体的な提示額を把握しておくことで、本命の業者に対して有利な条件交渉を行えるようになります。
特に他社対抗を公言している店舗に対して相見積もりを提示すると、柔軟にレートを引き上げてくれるケースが多々あります。
「他社では実質〇〇円の提示だった」と具体的な数値を伝えるだけで、数パーセントの上乗せが期待できます。
「タイムリーさんで実質〇〇円の見積もりが出ているのですが、同等以上の条件になりませんか」と相談してみましょう。
競合名を具体的に挙げて礼儀正しく打診することで、無理のない範囲で最大限の好条件を引き出せます。
新規限定のキャッシュバックや換金率アップキャンペーンを活用する
各業者が新規顧客獲得のために実施している独自のキャンペーンを積極的に利用するのも賢い方法です。
「初回利用で換金率3%アップ」や「最大数万円の現金プレゼント」など、お得な特典を多くの店舗が用意しています。
キャンペーンを上手に適用させることができれば、通常相場を大きく上回る手取り額を実現できます。
ただし、特典の適用には「利用額10万円以上」「Web申込限定」などの条件が設定されている場合が多いため注意が必要です。
申込フォームの備考欄に「初回キャンペーン適用希望」と明記し、電話確認時にも適用後の総振込額を再確認してください。
適用条件を確実に満たしている証拠をやり取りの中に残しておくことで、キャンペーン特典の適用漏れを防げます。
クレジットカード現金化以外の資金調達方法を比較
急な出費に対応する方法はクレジットカード現金化だけではありません。
自分の状況に合わせて他の資金調達手段と比較することで、より低コストで安全な選択ができる場合もあります。
| 調達方法 | 審査 | 即日性 | コスト・利息 | 上限額の目安 |
|---|---|---|---|---|
| クレジットカード現金化 | なし | 最短3〜10分 | 換金手数料15〜25%前後 | ショッピング枠の残高まで |
| クレカのキャッシング枠 | なし(付帯済みなら) | 即時(コンビニATM) | 年利15.0〜18.0% | 10万〜100万円前後 |
| 大手消費者金融 | あり | 最短20〜30分 | 初回30日間無利息あり | 年収の3分の1まで |
| 質屋(担保融資) | なし | 最短15〜30分 | 月利1.0〜8.0%前後 | 査定額の7〜8割 |
| 後払いアプリ現金化 | 簡易審査あり | 最短10〜30分 | 換金手数料20〜30%前後 | 初回1万〜3万円前後 |
自分のカードに「キャッシング枠」がすでに付帯している場合は、審査なしでコンビニATMから即座に引き出せるため、まずカードアプリの枠残高を確かめてみてください。
キャッシング枠や消費者金融の無利息期間との違い
クレジットカードのキャッシング枠や消費者金融のカードローンと現金化の最大の違いは、「信用情報への借入記録」と「総量規制の対象かどうか」です。
キャッシングや消費者金融は貸金業法に基づく借入のため、年収の3分の1を超える融資は受けられず、信用情報にも借入履歴が残ります。
一方、クレジットカード現金化はショッピング枠を使うため総量規制の対象外であり、審査に通らない人でも利用できます。
今後1年以内に住宅ローンや自動車ローンの本審査を控えている場合、信用情報に「消費者金融の借入残高」が記録されるよりもショッピング枠利用の方が審査に影響しにくい側面があります。
私的に言うと、返済期間が1ヶ月以内なら無利息期間のある消費者金融が低コストですが、審査に不安があるなら現金化がおすすめです。
質屋や後払いアプリ現金化との違い
質屋や後払いアプリ現金化は、クレジットカードが使えないときの代替手段として使い分けるのが基本です。
質屋はブランド品や貴金属などの現物を担保に預けることで審査なし・即日でお金を借りられますが、査定額に見合う品物がなければ利用できません。
また、ペイディやバンドルカードなどの後払いアプリ現金化はスマホだけで完結するものの、初回の上限額が1万〜3万円程度と低く設定されています。
5万円〜数十万円のまとまった資金を自宅からスマホ1つで調達したい場合は、クレジットカード現金化が最も現実的な選択肢です。
カードのショッピング枠がすでに上限に達している場合のみ、サブ手段として後払いアプリや質屋を検討しましょう。
クレジットカード現金化の優良店に関するよくある質問
初めてクレジットカード現金化を利用する方が抱きやすい疑問点について、端的に回答します。
不安や疑問を完全にクリアにした上で、安全な資金調達に役立ててください。
Q1. クレジットカード現金化を利用すると職場や家族にバレますか?
原則としてバレません。優良店は在籍確認の電話連絡を行わず、明細書や商品の自宅郵送がないWEB完結型を採用しているためです。ただしカードの利用明細にはショップ名が載るため、Web明細の管理だけは注意が必要です。
周囲への発覚を完全に遮断したい場合は、申し込み時の備考欄に「郵便物および自宅への電話連絡は一切不要」と記載してください。
家族と共有しているパソコンやスマホの閲覧履歴をこまめに消去しておくことも有効な対策です。
Q2. 借金やブラックリスト状態でもクレジットカード現金化はできますか?
クレジットカードのショッピング枠に残高があれば利用可能です。現金化は貸金業法に基づく融資ではなく商品の売買取引のため、年収や借入履歴の審査(CIC等の照会)がなく、ブラック状態でも問題なく利用できます。
消費者金融からの新規借入が難しい状況であっても、有効なショッピング枠さえあれば即座に現金を用立てられます。
カード会社公式アプリなどで「現在のショッピング枠利用可能額」を事前に確認した上で申し込みましょう。
Q3. 即日で現金を振り込んでもらうための当日のリミットは何時ですか?
モアタイム対応口座をお持ちなら夜間でも即日着金可能ですが、初回は本人確認に15〜30分程度かかるため、遅くとも各業者の営業終了の1時間前(一般的には18〜19時頃まで)に申し込むのが確実なラインです。
銀行側のシステムメンテナンス時間帯に重なると、翌営業日の着金に回されてしまうケースがあります。
夜間に急ぎで資金が必要な場合は、タイムリーやOKクレジットのように遅くまで営業している専門業者を選定するのが賢明です。
Q4. 申し込んだ後でも手数料に納得がいかなければキャンセルできますか?
クレジットカードの決済手続き前であれば、いかなる理由でも手数料や違約金なしでキャンセル可能です。見積もり金額や実質手取り額に納得できない場合は、決済に進む前にきっぱりと辞退を申し出てください。
契約が法的に成立するのはあくまでカード決済を完了させた時点であり、事前相談の段階で料金が発生することは絶対にありません。
納得のいかない金額を提示された場合は、迷わずその場で手続きの中止を伝えてください。
Q5. 土日祝日や深夜でも即日振込に対応してもらえますか?
土日祝日も営業している優良店とモアタイムシステム対応の銀行口座を組み合わせれば、週末でも即日振込が可能です。
ただし、深夜帯はWeb受付のみで実際の振込処理は翌朝9時以降になる業者が大半です。
楽天銀行やPayPay銀行などのネット銀行、またはメガバンクの口座を指定すれば土日でも着金反映が最も早くなります。
Q6. 現金化した金額の支払いはリボ払いや分割払いにもできますか?
業者側での決済時に一括払いを選択したあと、クレジットカード会社の会員サイトやアプリから「あとからリボ・分割払い」へ変更できます。
業者側では原則一括払いのみの取り扱いですが、カード会社側のサービスを使えば翌月の支払い負担を調整できます。
カードの種類によっては変更対象外となる場合もあるため、高額決済前にアプリで変更可能枠を確かめておきましょう。
まずは今回紹介した優良店10社の中から気になる2〜3社を選び、無料見積もりで実際の手取り額を比較してみてください。
まとめ
クレジットカード現金化でトラブルを防ぐ最大のポイントは、誇大広告に惑わされず実績ある優良店を選ぶことです。
手数料引き後の手取り額を事前に明示し、カード事故ゼロの実績を持つ店舗を選べば、詐欺被害や利用停止のリスクを回避できます。
急な資金繰りに迫られている場合でも、まずは複数社から見積もりを取り、最終手取り額を比較することから始めてみてください。
返済計画をしっかり立てた上で、信頼できる優良店へ安全に相談を進めましょう。
このページを書いた人
筆者:田中 拓也
消費者金融での融資・債権回収業務の経験をもとに、多重債務者の心理や資金調達の実情を発信するアドバイザー。クレジットカード現金化を利用する層が陥りやすい「自転車操業」のメカニズムを解説しています。手数料負担により実際には借金が増加するカラクリや、正規のセーフティネット融資の利用方法について詳しく執筆。一度立ち止まり、家族や公的相談窓口に頼る勇気を持ってもらうための現実的なアドバイスを届けています。